¿Qué establece y cómo puede afectar a los contribuyentes?
Publicado en noviembre de 2026 | Actualidad fiscal
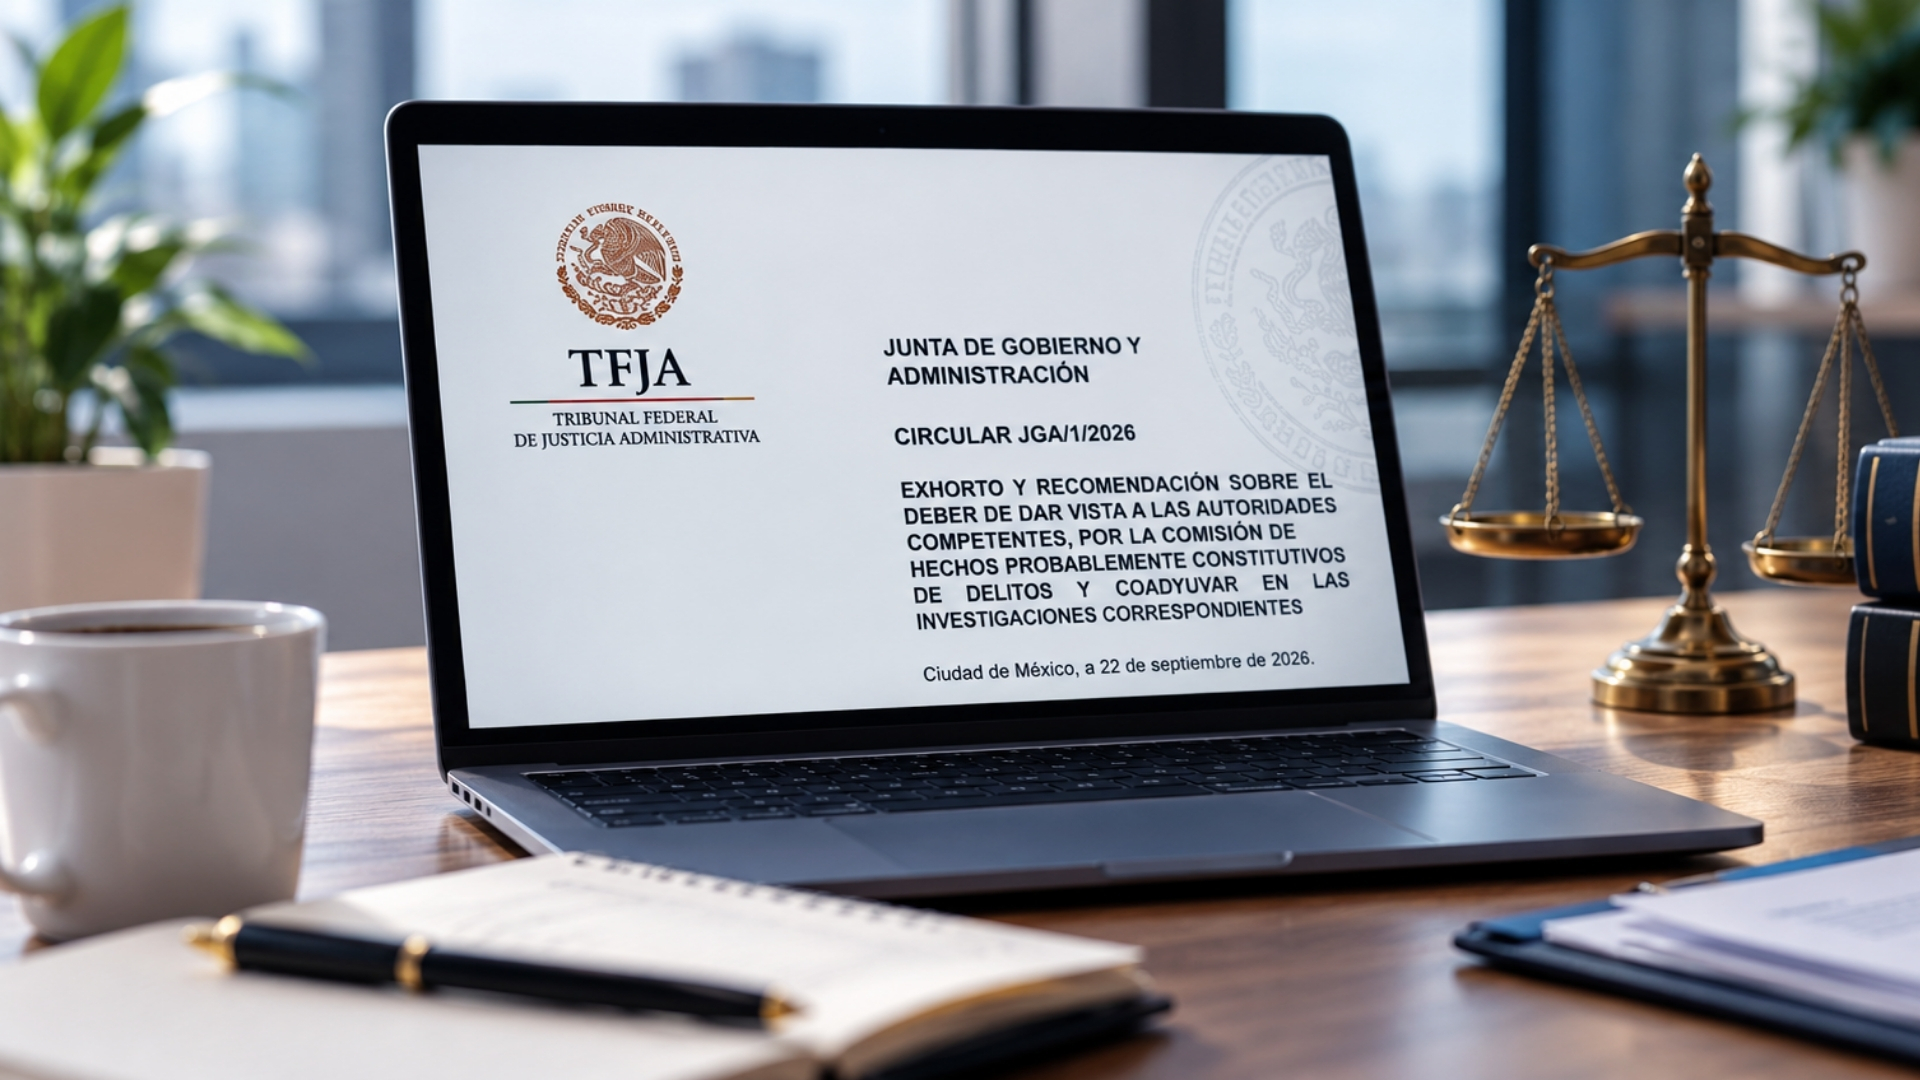
El Tribunal Federal de Justicia Administrativa (TFJA) emitió la Circular JGA/1/2026, un documento que ha generado interés entre especialistas en materia fiscal, contadores y contribuyentes por sus posibles implicaciones en los procedimientos de defensa fiscal.
La circular, fechada el 22 de septiembre de 2026, aborda el deber de los servidores públicos del Tribunal de informar a las autoridades competentes cuando adviertan hechos que podrían constituir delitos durante el ejercicio de sus funciones.
Pero ¿qué significa realmente esta disposición? ¿Implica nuevas obligaciones para las empresas o los contadores? A continuación, explicamos sus principales puntos.
¿Qué es el TFJA y cuál es su función?
El Tribunal Federal de Justicia Administrativa es un órgano jurisdiccional encargado de resolver controversias administrativas y fiscales entre particulares y autoridades federales.
Por ejemplo, cuando un contribuyente considera que una resolución del Servicio de Administración Tributaria (SAT) es ilegal, puede acudir al Tribunal, cuando resulte procedente, para solicitar su revisión mediante un juicio contencioso administrativo.
El TFJA analiza los argumentos y las pruebas correspondientes para determinar la legalidad de las resoluciones impugnadas.
¿Qué establece la Circular JGA/1/2026?
La circular fue emitida por la Junta de Gobierno y Administración del TFJA y está dirigida a magistrados, titulares de áreas administrativas y demás personal del Tribunal.
Su propósito central es recordar y reforzar el deber institucional de informar a las autoridades competentes cuando, al conocer o resolver asuntos de su competencia, los servidores públicos adviertan hechos probablemente constitutivos de delitos.
Este deber tiene como fundamento el artículo 222 del Código Nacional de Procedimientos Penales (CNPP), que establece la obligación de denunciar hechos probablemente delictivos en los supuestos previstos por la ley.
Por tanto, no se trata de la creación de un nuevo delito fiscal, sino de una recomendación institucional relacionada con obligaciones legales existentes.
¿Qué conductas reciben especial atención?
En su segundo apartado, la Circular JGA/1/2026 identifica distintos asuntos en los que se recomienda prestar especial atención a posibles hechos delictivos.
Entre ellos se encuentran:
- Operaciones con recursos de procedencia ilícita, conocidas como lavado de dinero.
- Defraudación y evasión fiscal vinculadas con conductas ilícitas.
- Delitos relacionados con el desvío, sustracción, contrabando o comercialización ilícita de hidrocarburos.
- Hechos relacionados con el otorgamiento o utilización irregular de permisos y autorizaciones para casinos y establecimientos similares.
- Emisión, uso o comercialización de comprobantes fiscales que amparen operaciones simuladas o inexistentes.
- Otras conductas que pudieran constituir delitos perseguibles de oficio.
Para el ámbito contable y fiscal, uno de los puntos más relevantes es el relacionado con la facturación de operaciones inexistentes o simuladas.
Sin embargo, es fundamental distinguir entre una irregularidad administrativa o una controversia sobre el cumplimiento de obligaciones fiscales y una conducta que efectivamente pueda constituir un delito.
¿Qué significa que el TFJA dé vista a las autoridades?
Dar vista significa comunicar formalmente a una autoridad competente determinados hechos para que, dentro de sus atribuciones, valore lo que legalmente corresponda.
De acuerdo con el cuarto apartado de la circular, cuando se tenga conocimiento de hechos probablemente constitutivos de delito, la comunicación deberá realizarse de manera fundada, motivada y documentada, acompañando las constancias relevantes del expediente.
Asimismo, se establece que debe informarse a la Unidad de Asuntos Jurídicos del Tribunal para el registro y la colaboración correspondiente.
Esta comunicación no equivale a una declaración de culpabilidad.
La propia circular señala que debe respetarse la buena fe, la presunción de inocencia y el debido proceso.
También precisa que la vista constituye una medida preventiva y colaborativa, y que corresponde a las autoridades competentes determinar las actuaciones que procedan.
¿Un juicio fiscal puede derivar en una investigación penal?
En determinadas circunstancias, los hechos conocidos durante un juicio fiscal podrían dar lugar a una comunicación a las autoridades investigadoras.
Por ejemplo, si durante una controversia relacionada con deducciones fiscales se advierten indicios documentados de posibles operaciones simuladas, estos hechos podrían ser comunicados a la autoridad competente.
Sin embargo, esto no significa que todos los juicios fiscales generen investigaciones penales.
Además, para proceder penalmente por determinados delitos fiscales, el artículo 92 del Código Fiscal de la Federación establece requisitos específicos, como la presentación de una querella por parte de la Secretaría de Hacienda y Crédito Público, según el delito de que se trate.
La Circular JGA/1/2026 no elimina dichos requisitos ni sustituye las facultades de las autoridades encargadas de investigar posibles delitos.
¿Qué implicaciones tiene para las empresas y los profesionales contables?
Aunque la circular está dirigida al personal del TFJA y no establece nuevas obligaciones generales para los contadores, su contenido refuerza la importancia de mantener una adecuada gestión documental y fiscal.
Entre las buenas prácticas que pueden ayudar a fortalecer el cumplimiento se encuentran:
1. Conservar documentación de las operaciones. Mantener contratos, comprobantes, evidencia de entregas, pagos y demás documentos que permitan acreditar la realización efectiva de las operaciones.
2. Revisar la información contable y fiscal. Identificar oportunamente inconsistencias entre registros contables, comprobantes fiscales, declaraciones y operaciones realizadas.
3. Dar seguimiento a las obligaciones fiscales. Mantener controles internos y revisar periódicamente el cumplimiento de las disposiciones aplicables.
4. Buscar asesoría especializada. Ante controversias fiscales o situaciones que pudieran tener implicaciones legales, resulta importante evaluar cada caso con profesionales competentes en materia contable, fiscal y jurídica.
Estas medidas forman parte de una adecuada administración fiscal y no constituyen, por sí mismas, una garantía frente a observaciones de las autoridades.
Conclusión: ¿qué deben saber los contribuyentes?
La Circular JGA/1/2026 del TFJA recuerda la obligación de comunicar a las autoridades competentes los hechos probablemente constitutivos de delitos que se adviertan durante el ejercicio de funciones públicas.
Su emisión destaca la importancia de la documentación, la transparencia y el debido cumplimiento de las obligaciones fiscales.
No obstante, tener una diferencia con el SAT, presentar una impugnación o enfrentar una controversia administrativa no significa automáticamente haber cometido un delito.
Cada situación debe analizarse conforme a sus circunstancias, con respeto a los derechos de los contribuyentes y a los procedimientos establecidos por la ley.
En Accounty consideramos que mantenerse informado y contar con una adecuada organización contable y fiscal son elementos importantes para tomar decisiones responsables.
Continúa explorando nuestro contenido para conocer las disposiciones y temas de actualidad que pueden ser relevantes para tu actividad empresarial.
Referencias normativas
- Tribunal Federal de Justicia Administrativa. Circular JGA/1/2026, del 22 de septiembre de 2026.
- Código Nacional de Procedimientos Penales, artículos 215 y 222.
- Código Fiscal de la Federación, artículos 69-B y 92.
Contenido de carácter informativo. No sustituye la asesoría legal o fiscal especializada ni el análisis de circunstancias particulares.